

AGENTES ADUANAS – Sedes Agencia Tributaria
GUÍA PRÁCTICA: PASOS PARA UNA GESTIÓN CORRECTA EN EL DESPACHO ADUANERO
Una correcta gestión aduanera comienza antes de la llegada de la mercancía. Identificar la operación, clasificar el producto y reunir los justificantes necesarios permite preparar la declaración y reducir errores, demoras y costes adicionales.
Los trámites cambian según se trate de importación, exportación, tránsito u otro régimen aduanero.
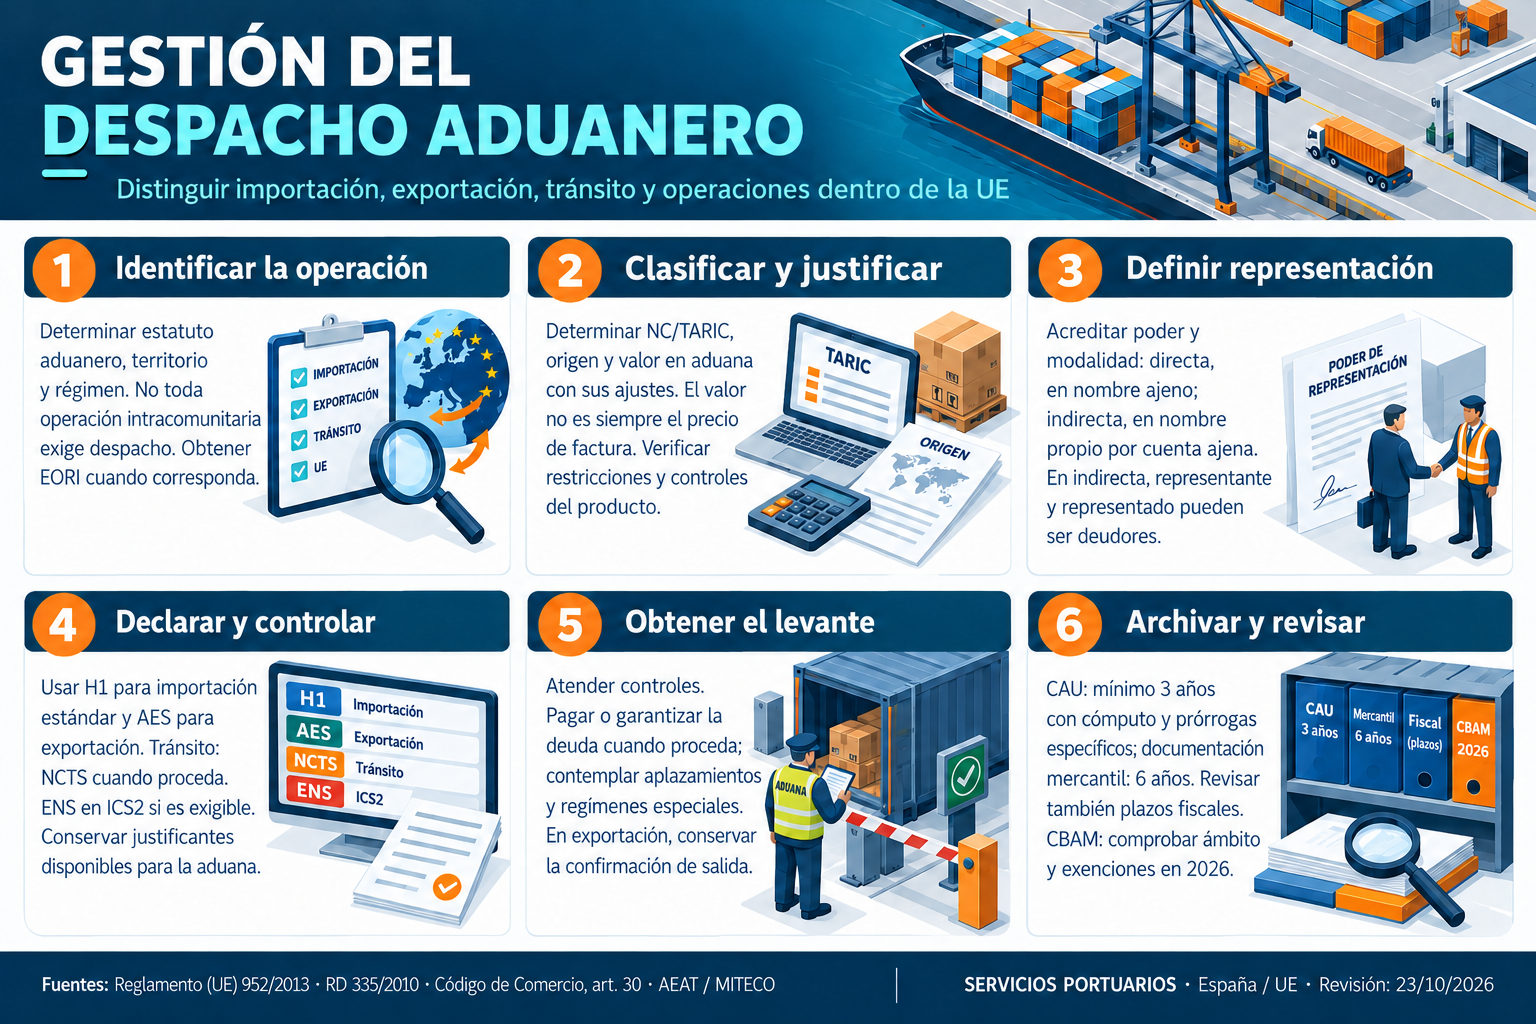
1. Identificar la operación y el régimen aduanero
Antes de preparar el despacho, determina:
-
País y territorio de procedencia.
-
País y territorio de destino.
-
Estatuto aduanero de la mercancía.
-
Identidad del importador o exportador.
-
Finalidad de la operación.
-
Régimen aduanero que se pretende utilizar.
No todas las operaciones internacionales requieren el mismo tratamiento. La circulación de mercancías de la Unión entre Estados miembros no implica normalmente un despacho de importación o exportación, aunque deben comprobarse las particularidades territoriales y fiscales.
También debe distinguirse una importación definitiva de otras operaciones, como el tránsito, la importación temporal o la inclusión en un régimen especial.
2. Comprobar el EORI y la representación aduanera
Comprueba si el operador necesita un número EORI y que sus datos sean correctos.
Si interviene un representante aduanero, define y acredita la modalidad de representación:
-
Representación directa: el representante actúa en nombre y por cuenta de otra persona.
-
Representación indirecta: actúa en nombre propio, pero por cuenta de otra persona.
Esta diferencia tiene consecuencias jurídicas. En los supuestos previstos legalmente, la representación indirecta implica que tanto el declarante como la persona por cuya cuenta declara sean deudores.
Confirma quién aporta los datos, quién presenta la declaración y qué poder o autorización acredita la representación.
3. Clasificar correctamente la mercancía
Determina el código arancelario a partir de las características reales del producto.
La clasificación puede influir en:
-
Derechos arancelarios.
-
Medidas de política comercial.
-
Prohibiciones y restricciones.
-
Licencias y autorizaciones.
-
Controles aplicables.
-
Documentación necesaria.
El Sistema Armonizado, la Nomenclatura Combinada y TARIC están relacionados, pero no son denominaciones equivalentes.
No utilices un código únicamente porque aparezca en una factura anterior. Comprueba que corresponde al producto y a la operación actual.
4. Determinar y justificar el origen
Distingue entre el país desde el que se envía la mercancía y su origen.
Cuando se solicita un trato arancelario preferencial, debe cumplirse la regla de origen correspondiente y disponerse de la prueba prevista en el acuerdo o régimen aplicable.
Según el caso, puede utilizarse:
-
Certificado de circulación EUR.1.
-
Declaración de origen.
-
Comunicación sobre el origen mediante el sistema REX.
-
Otra prueba admitida por el acuerdo correspondiente.
Estos documentos no son intercambiables en todas las operaciones. Un certificado comercial de origen no sustituye automáticamente una prueba de origen preferencial.
Conserva los justificantes que permitan respaldar el origen declarado.
5. Calcular el valor en aduana
Comprueba el método de valoración y los ajustes que corresponden.
El valor en aduana no coincide siempre con el importe de la factura.
Deben revisarse los elementos que la normativa obliga a incluir o permite excluir, según las condiciones de la operación. Entre ellos pueden encontrarse determinados gastos de transporte, seguro y otros conceptos legalmente previstos.
Reúne la documentación necesaria para justificar el cálculo:
-
Factura comercial.
-
Contrato o pedido.
-
Facturas de transporte y seguro.
-
Justificantes de gastos.
-
Información sobre las condiciones de compraventa.
6. Revisar restricciones, licencias y controles
Antes del envío, comprueba las medidas aplicables al producto, su origen y su destino.
Según la mercancía, pueden existir:
-
Prohibiciones o sanciones comerciales.
-
Licencias y autorizaciones.
-
Controles sanitarios o fitosanitarios.
-
Requisitos de seguridad y conformidad del producto.
-
Certificados específicos.
-
Medidas asociadas al código TARIC.
-
Obligaciones relacionadas con el mecanismo CBAM.
Los requisitos deben analizarse de forma individual. No todos los productos necesitan los mismos controles ni certificados.
En las mercancías afectadas por CBAM deben comprobarse el ámbito, las exenciones y la situación del declarante conforme a las reglas aplicables en 2026.
7. Preparar y presentar las declaraciones
Utiliza el procedimiento electrónico que corresponda:
-
H1: importación estándar, cuando proceda.
-
AES: exportación.
-
NCTS: tránsito de la Unión o común, cuando corresponda.
-
ICS2: presentación de la declaración sumaria de entrada o ENS, cuando sea exigible.
La ENS cumple una función de seguridad y protección. No sustituye la declaración de importación.
Antes de presentar, comprueba la coherencia entre:
-
Datos de las partes.
-
Descripción de la mercancía.
-
Clasificación arancelaria.
-
Origen.
-
Valor.
-
Peso y cantidades.
-
Régimen solicitado.
-
Documentos y autorizaciones.
Los justificantes deben estar disponibles para la aduana y aportarse cuando se requieran.
8. Atender los controles aduaneros
La aduana puede comprobar la declaración, solicitar documentación o examinar físicamente la mercancía.
Durante esta fase:
-
Atiende los requerimientos.
-
Facilita las aclaraciones solicitadas.
-
Coordina la disponibilidad de la mercancía.
-
Organiza las manipulaciones necesarias para la inspección.
-
Mantén comunicación con el representante, el transportista y la terminal o almacén.
Conserva los justificantes y comunicaciones relacionados con los controles realizados.
9. Gestionar la deuda y obtener el levante
Comprueba el tratamiento de los derechos e impuestos que correspondan a la operación.
Según el régimen y las autorizaciones aplicables, puede ser necesario:
-
Pagar la deuda.
-
Constituir una garantía.
-
Aplicar un aplazamiento autorizado.
-
Cumplir las condiciones de una suspensión o de otro tratamiento específico.
No todas las operaciones exigen el mismo pago inmediato.
El levante permite disponer de la mercancía para los fines del régimen autorizado, una vez cumplidas las condiciones exigibles. Coordina su retirada o entrega cuando corresponda.
10. Completar el seguimiento de la operación
El trabajo no termina siempre con la admisión de la declaración o el levante.
Comprueba, según el caso:
-
Confirmación de salida en exportación.
-
Finalización y ultimación del tránsito.
-
Cumplimiento de las condiciones del régimen especial.
-
Coherencia entre declaración, facturas y mercancía recibida.
-
Existencia de incidencias pendientes.
Si detectas un error, consulta el procedimiento de rectificación o regularización que corresponda.
11. Archivar la documentación
Conserva de forma ordenada:
-
Declaraciones y comunicaciones aduaneras.
-
Facturas y contratos.
-
Documentos de transporte.
-
Listas de bultos.
-
Pruebas de origen.
-
Licencias y certificados.
-
Justificantes de pago o garantía.
-
Confirmaciones de salida o de finalización del régimen.
-
Requerimientos y respuestas.
No existe un plazo universal de cinco años para todos estos documentos:
-
El Código Aduanero de la Unión establece un mínimo de tres años, con reglas específicas de cómputo y ampliación.
-
El Código de Comercio establece seis años para la documentación mercantil, desde el último asiento.
-
Deben comprobarse también las obligaciones fiscales y las circunstancias que exijan una conservación más prolongada.
12. Revisar los procedimientos internos
Para mejorar la gestión de futuras operaciones:
-
Mantén actualizados los datos de los productos.
-
Revisa los códigos arancelarios utilizados.
-
Comprueba la vigencia de poderes y autorizaciones.
-
Establece responsables para aportar y validar la información.
-
Revisa las incidencias repetidas.
-
Sigue las novedades oficiales.
-
Coordina compras, ventas, logística, contabilidad y representación aduanera.
Un procedimiento documentado facilita la preparación del despacho y la respuesta ante comprobaciones posteriores.
Fuentes oficiales
Contenido revisado a 23 de octubre de 2026. Los requisitos concretos dependen de la mercancía, el territorio, el régimen y las condiciones de cada operación.

 Servicios Portuarios pertenece al grupo GPI especializado en soluciones en el ámbito de la comunicación de logística y temas relacionados: puertos, aeropuertos, transporte, etc. Esperamos que esta nueva plataforma les pueda ser de gran interés y un punto de encuentro entre la oferta y la demanda.
+34 644 91 44 37
info@serviciosportuarios.es
wwww.serviciosportuarios.es